
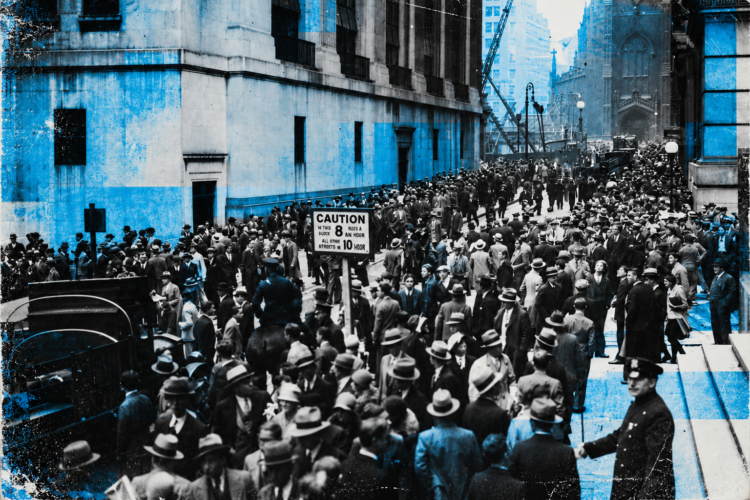
Il 19 ottobre 1987 i mercati finanziari furono travolti da una caduta che in poche ore attraversò le principali Borse mondiali. A Wall Street il Dow Jones Industrial Average perse 508 punti, pari al 22,6 per cento, registrando la maggiore flessione percentuale in una singola seduta della sua storia. Quella giornata sarebbe diventata il Black Monday, il Lunedì nero, e avrebbe mostrato quanto i mercati fossero ormai interconnessi e quanto alcune strategie automatizzate potessero amplificare una corsa alle vendite. Il sistema finanziario statunitense riuscì a evitare una crisi paragonabile a quella del 1929, anche grazie all’intervento della Federal Reserve, ma il crollo cambiò le regole di Wall Street e contribuì alla successiva introduzione dei circuit breakers, le sospensioni automatiche delle contrattazioni utilizzate durante le cadute eccezionali.
Post correlati
Wall Street prima del crollo
Per comprendere il Black Monday bisogna partire dalla lunga crescita che aveva preceduto l’ottobre 1987. Durante gli anni Ottanta il mercato azionario statunitense aveva attraversato una fase di forte espansione e nei primi mesi del 1987 l’ascesa era diventata particolarmente rapida.
Ad agosto il Dow Jones aveva guadagnato oltre il 40 per cento dall’inizio dell’anno. L’aumento delle quotazioni aveva però cominciato ad alimentare dubbi sulla sostenibilità dei prezzi raggiunti dalle azioni.
Nel frattempo l’economia statunitense presentava alcuni elementi che preoccupavano gli investitori. Il deficit commerciale rimaneva elevato, i tassi d’interesse stavano aumentando e il dollaro era al centro delle tensioni tra le maggiori economie industrializzate.
All’inizio di ottobre il clima sui mercati cominciò a cambiare. Il Dow aveva chiuso il 2 ottobre a 2.641 punti, ma nelle due settimane successive perse complessivamente 394 punti. La discesa, dunque, era già cominciata prima della giornata destinata a entrare nella storia.
Il venerdì prima del Black Monday
La situazione peggiorò sensibilmente venerdì 16 ottobre.
Wall Street registrò una delle peggiori sedute della propria storia fino a quel momento e il Dow Jones perse più di cento punti. La settimana si chiuse con una crescente quantità di ordini di vendita e con investitori sempre più preoccupati per ciò che sarebbe potuto accadere alla riapertura dei mercati.
Tra il 13 e il 19 ottobre il Dow avrebbe finito per perdere quasi un terzo del proprio valore. Secondo la successiva ricostruzione della commissione istituita dalla presidenza statunitense, in quel breve intervallo venne cancellato circa un trilione di dollari dal valore complessivo delle azioni americane.
Durante il fine settimana gli ordini di vendita continuarono ad accumularsi.
Quando arrivò lunedì 19 ottobre, la pressione era già enorme.
Il 19 ottobre 1987
La seduta cominciò nel caos.
Gli ordini di vendita erano talmente numerosi che quasi duecento titoli non riuscirono ad aprire regolarmente. I sistemi di negoziazione e comunicazione faticavano a gestire il volume delle operazioni e si crearono ritardi tra il momento in cui gli investitori impartivano un ordine e quello nel quale riuscivano a conoscere il prezzo effettivo dell’esecuzione.
Le vendite continuarono ad aumentare durante la giornata.
Il Dow Jones Industrial Average, che aveva chiuso la seduta precedente a 2.246,74 punti, terminò il lunedì a 1.738,74.
In poche ore erano scomparsi 508 punti.
In termini percentuali significava una perdita del 22,6 per cento. Il dato rimane particolarmente impressionante se confrontato con il crollo del 1929: il 28 ottobre di quell’anno, durante uno dei giorni più drammatici della crisi, il Dow aveva perso circa il 13 per cento.
Il Black Monday aveva superato quel precedente.
Un crollo mondiale
Quello del 1987 non fu esclusivamente un crollo di Wall Street.
Le Borse erano ormai collegate attraverso investitori internazionali, intermediari finanziari e strumenti che consentivano di spostare rapidamente capitali tra mercati differenti. La crisi si propagò tra Asia, Europa e Stati Uniti, mostrando una forma di interdipendenza finanziaria molto più profonda rispetto alle grandi crisi dei decenni precedenti.
La Bank for International Settlements avrebbe osservato che i mercati azionari di tutto il mondo registrarono il 19 e il 20 ottobre cadute eccezionali e, in molti casi, da record. Tra i meccanismi di trasmissione figuravano le vendite degli investitori internazionali e le decisioni degli intermediari che operavano contemporaneamente in diversi mercati.
La velocità della propagazione fu uno degli elementi che resero il Black Monday un evento particolarmente importante nella storia finanziaria.
La Federal Reserve lo considera la prima crisi finanziaria globale dell’epoca contemporanea, perché mostrò quanto rapidamente una perdita di fiducia potesse attraversare mercati ormai tecnologicamente e finanziariamente collegati.
I computer e la portfolio insurance
Una delle caratteristiche più discusse del crollo riguardò l’utilizzo crescente dei computer nelle strategie finanziarie.
Negli anni Ottanta si era diffusa tra gli investitori istituzionali la cosiddetta portfolio insurance, una strategia che cercava di limitare le perdite di un portafoglio attraverso operazioni effettuate in risposta alla diminuzione dei prezzi.
In termini semplificati, quando il mercato scendeva, i modelli indicavano la necessità di aumentare le vendite o utilizzare contratti futures per ridurre l’esposizione. Una diminuzione relativamente contenuta poteva quindi generare nuove vendite, che contribuivano a far scendere ulteriormente i prezzi e producevano altri segnali di vendita.
Durante il 19 ottobre questo meccanismo contribuì ad aumentare la pressione su mercati già investiti dal panico.
La Securities and Exchange Commission ha indicato il rapido trading associato alla portfolio insurance tra i fattori che contribuirono alla caduta.
Sarebbe però sbagliato attribuire l’intero Black Monday ai computer.
Non esiste una sola causa
A differenza di altre crisi finanziarie, il crollo del 1987 non può essere ricondotto a un singolo evento capace di spiegare una perdita del 22,6 per cento in poche ore.
La stessa SEC ha ricordato come il dibattito sulle cause sia rimasto aperto. Tra i fattori discussi figurano le condizioni economiche, la psicologia degli investitori, le valutazioni elevate raggiunte dalle azioni, i problemi nelle tecnologie di negoziazione e le connessioni tra mercato azionario e mercato dei futures.
Nei giorni precedenti erano inoltre arrivate notizie considerate negative dagli investitori. I dati sul commercio estero degli Stati Uniti avevano deluso le aspettative e una proposta fiscale riguardante le acquisizioni societarie aveva contribuito alle vendite di alcuni titoli.
La commissione presidenziale istituita dopo il crollo individuò proprio nelle pressioni di vendita iniziate tra il 14 e il 16 ottobre uno dei passaggi che avevano preceduto la crisi del lunedì.
La portfolio insurance contribuì ad amplificare la caduta, mentre le difficoltà dei sistemi di negoziazione aumentarono l’incertezza. Non rappresenta però una spiegazione sufficiente dell’intera crisi.
Il Black Monday fu il risultato dell’interazione tra diversi fattori all’interno di mercati che si muovevano ormai a una velocità nuova.
Quando Wall Street non riusciva a tenere il passo
Il volume delle transazioni mise sotto pressione anche l’infrastruttura materiale e tecnologica della Borsa.
Gli investitori cercavano di contattare contemporaneamente i propri intermediari, mentre gli ordini arrivavano più rapidamente di quanto alcuni sistemi potessero elaborarli.
La Library of Congress ricorda come molte persone non riuscissero neppure a raggiungere telefonicamente i propri broker a causa dell’enorme quantità di chiamate.
In altri casi, il prezzo visualizzato sui sistemi non corrispondeva più a quello al quale l’ordine sarebbe stato effettivamente eseguito. Durante una caduta tanto rapida, anche pochi minuti di ritardo potevano rappresentare una differenza enorme.
Il problema riguardava inoltre il rapporto tra mercato azionario e futures. Le strategie finanziarie collegavano i due ambienti, mentre le difficoltà operative impedivano in alcuni momenti un funzionamento ordinato delle relazioni tra i prezzi.
La crisi non mise quindi alla prova soltanto la fiducia degli investitori. Mise alla prova l’infrastruttura sulla quale funzionava Wall Street.
La Federal Reserve interviene
Dopo il crollo, una delle principali preoccupazioni riguardava ciò che sarebbe accaduto il giorno successivo.
Il rischio era che le difficoltà di liquidità potessero trasformare il tracollo dei prezzi azionari in un problema per l’intero sistema finanziario.
La Federal Reserve, guidata da Alan Greenspan, intervenne rapidamente. Greenspan era diventato presidente della banca centrale soltanto nell’agosto precedente.
La mattina del 20 ottobre la Fed dichiarò pubblicamente la propria disponibilità a fornire liquidità al sistema economico e finanziario. La banca centrale utilizzò le operazioni di mercato aperto per aumentare le riserve disponibili e incoraggiò il funzionamento del credito in una fase nella quale gli intermediari si trovavano sottoposti a pressioni eccezionali.
L’intervento contribuì a impedire che il crollo azionario producesse una paralisi del sistema dei pagamenti e del credito.
Quella risposta avrebbe assunto una notevole importanza anche per le crisi finanziarie successive. La Federal Reserve dimostrava che una banca centrale poteva utilizzare rapidamente la liquidità per cercare di impedire che una crisi dei mercati si trasformasse in una crisi finanziaria più ampia.
Il paragone con il 1929
Le dimensioni della caduta portarono immediatamente a evocare il crollo di Wall Street del 1929.
Il confronto era inevitabile. In entrambi i casi gli investitori avevano assistito a una perdita rapidissima del valore delle azioni e alla diffusione del panico.
Le conseguenze furono però profondamente differenti.
Il crollo del 1929 si inserì nella crisi che avrebbe accompagnato la Grande Depressione e una lunga contrazione dell’economia. Il Black Monday del 1987 non produsse una depressione economica comparabile.
I mercati continuarono a essere instabili nelle giornate successive, ma il sistema finanziario riuscì a funzionare e l’economia statunitense non precipitò in una crisi analoga a quella degli anni Trenta.
Questa differenza contribuì a spostare l’attenzione degli studiosi e delle autorità sulla risposta delle istituzioni, sulla struttura dei mercati e sulle misure necessarie per impedire che una futura giornata di vendite incontrollate mettesse a rischio l’intero sistema.
La Commissione Brady
Il presidente Ronald Reagan istituì dopo il crollo la Presidential Task Force on Market Mechanisms, presieduta dall’ex senatore Nicholas Brady.
La commissione aveva il compito di analizzare ciò che era accaduto e proporre modifiche al funzionamento dei mercati.
Il lavoro esaminò le connessioni tra azioni, opzioni e futures, il program trading, la portfolio insurance e i problemi di liquidità che avevano caratterizzato le giornate della crisi.
L’indagine contribuì alla progettazione di strumenti destinati a interrompere temporaneamente le contrattazioni durante movimenti estremi dei prezzi.
Nacquero così i circuit breakers.
I circuit breakers
Nel 1988 i mercati statunitensi introdussero procedure coordinate per sospendere temporaneamente le contrattazioni quando le perdite superavano determinate soglie.
L’obiettivo era evitare che un’ondata di ordini producesse una spirale incontrollata prima che operatori e infrastrutture avessero il tempo di valutare quanto stava accadendo.
La SEC ha spiegato che questi meccanismi furono adottati proprio in risposta alle esperienze dell’ottobre 1987 e alle raccomandazioni formulate dopo il crollo.
Le regole sono state successivamente modificate più volte.
Il principio è però rimasto lo stesso: davanti a una caduta eccezionalmente rapida, le negoziazioni possono essere fermate temporaneamente secondo criteri stabiliti in anticipo.
Il Black Monday aveva mostrato cosa poteva accadere quando il panico, gli algoritmi di negoziazione e un’infrastruttura sottoposta a una quantità enorme di ordini si alimentavano reciprocamente senza un meccanismo capace di interrompere la corsa.
Il giorno che cambiò Wall Street
Il Black Monday durò una sola seduta, ma modificò il modo nel quale le autorità osservavano il funzionamento dei mercati finanziari.
Il 19 ottobre 1987 dimostrò che una crisi poteva propagarsi rapidamente tra Borse situate in continenti diversi e che le innovazioni tecnologiche, pur rendendo più efficienti le transazioni, potevano produrre nuovi rischi quando migliaia di operatori reagivano contemporaneamente agli stessi movimenti.
Mostrò anche il ruolo che una banca centrale poteva assumere nel garantire liquidità durante una crisi e spinse le autorità a introdurre strumenti destinati a rallentare le vendite nelle giornate di maggiore instabilità.
Il numero rimasto associato a quella giornata è 22,6 per cento. Una perdita che continua a rappresentare il più grande crollo percentuale giornaliero nella storia del Dow Jones Industrial Average.
Più della dimensione della caduta, tuttavia, fu la sua velocità a trasformare il Black Monday in uno spartiacque. Il mercato finanziario globale e tecnologicamente interconnesso mostrò in poche ore quanto rapidamente potessero circolare anche paura, ordini di vendita e crisi di fiducia.

I commenti sono chiusi.